به گزارش اندیشکده شورای آتلانتیک، این کشور در سال ۲۰۲۳ بیش از ایالات متحده در کل تاریخ خود، ظرفیت خورشیدی نصب کرده است. همچنین بر زنجیره تامین تولید، به ویژه روی ویفر، تسلط دارد. این دستاوردها قابل توجه است. با این حال، سوابق چین شامل بازار داخلی این کشور در زمینه انرژی خورشیدی، به عنوان یک ابزار مهم برای کاهش انتشار کربن، مورد انتقاد بسیاری قرار گرفته است.
به دلیل الگوهای استقرار و محدودیتهای منابع زیربنایی، نرخ استفاده از انرژی خورشیدی در چین، که به عنوان عوامل استفاده از ظرفیت شناخته میشود، در میان پایینترین نرخها در جهان است. اما این ممکن است به زودی تغییر کند.
دادههای اخیر نشان میدهد چین ممکن است از انرژی خورشیدی توزیعشده (کمتر از یک مگاوات ظرفیت) به انرژی خورشیدی در مقیاس برزگ (مزارع خورشیدی) تغییر مسیر دهد، که در صورت مساعد بودن شرایط، بازده کلی شبکه برق آن را افزایش میدهد و در عین حال به کربنزدایی کمک میکند. با توجه به اینکه چین تا حد زیادی بزرگترین تولیدکننده گازهای گلخانهای و مصرفکننده زغال سنگ در جهان است، استقرار صنایع انرژی خورشیدی در داخل چین پیامدهای جهانی خواهد داشت. با این حال، موانع متعددی که این کشور را از دستیابی به پتانسیل خورشیدی داخلی خود باز میدارد، پدیدار شده است.
مزارع بزرگ در برابر انرژی خورشیدی توزیعشده
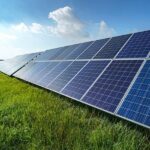
انتخابهای خورشیدی داخلی چین اهمیت دارد زیرا انواع متمایز تاسیسات خورشیدی، پتانسیلهای تولید بسیار متفاوتی دارند. تاسیسات خورشیدی توزیعشده، که معمولاً در پشتبامها یافت میشود، فاقد قابلیت ردیابی حرکات خورشید و بهینهسازی دریافت نور خورشید است. بنابراین ضریب ظرفیت کمتری نسبت به مزارع خورشیدی بزرگ دارد که عموماً روی زمین با ردیابی تک یا دو محوره نصب میشود.
سیستمهای ردیابی معمولا مستلزم محکم کردن قابها و موتورهای حجیم و ایجاد سوراخهایی برای ثابت نگه داشتن سیستم هستند. این نوع نصب خورشیدی معمولاً برای پشتبامها مناسب نیست. ساختمانها میتوانند وزن پانلهای بستهشده را از نظر ساختاری تحمل کنند، در حالی که بادهای شدید خطرات بیشتری برای پانلهای پشتبام ایجاد میکند. در نتیجه، پانلهای خورشیدی روی پشت بام معمولاً ردیابی ندارند، که این مساله توانایی آنها را برای دریافت مقادیر بهینه نور خورشید محدود میکند.
به عنوان مثال، در ایالات متحده، ظرفیت تولید سالیانه انرژی مزارع خورشیدی در بهترین مکانها و با آخرین فناوری، از جمله قابلیتهای ردیابی، اغلب از ۳۰ درصد فراتر میرود: این ظرفیت برای پنلهای خورشیدی ساختمانهای مسکونی به طور متوسط نزدیک به ۱۶ درصد است. چین اطلاعات قابل مقایسهای را برای مزارع بزرگ در برابر انرژی خورشیدی توزیع شده ارائه نمیدهد. با این حال، اطلاعاتی در مورد ظرفیت تولید سالیانه انرژی خورشیدی در سراسر این کشور موجود است. در سال ۲۰۲۳، ظرفیت تولید سالیانه انرژی خورشیدی چین در مقابل ۲۳٫۳ درصد در ایالات متحده به ۱۴٫۷ درصد رسید.
علت ظرفیت کمتر چین تا حد زیادی به دلیل استقرار نامتناسب ظرفیت تولید خورشیدی پراکنده (توزیعشده) نسبت به مزارع خورشیدی بزرگ است. چندین دلیل بالقوه برای تمایل چین به تولید خورشیدی توزیعشده وجود دارد. بهترین منابع خورشیدی چین در بخشهای شمالی و غربی این کشور، نسبتاً دور از مراکز جمعیتی ساحلی به سمت جنوب و شرق قرار دارد یعنی جایی که بیشتر صنایع تولید انرژی خورشیدی این کشور مستقر است. علاوه بر این، چین انتقال برق بین استانی را محدود کرده است. این عوامل مرتبط با انتقال، همراه با قیمت بالاتر برق چین برای استانهای ساحلی، مشوق استقرار پنلهای خورشیدی روی پشتبام (انرژی خورشیدی توزیعشده) در مناطق ساحلی است.
اگرچه هنوز به طور قطعی نمیتوان در این خصوص اظهارنظر کرد اما ممکن است شاهد چرخش در استراتژی خورشیدی چین از توزیعشده به مزارع بزرگ خورشیدی باشیم. در سه ماهه پایانی سال ۲۰۲۳، چین نصب ۵۸ گیگاوات (GW) تاسیسات خورشیدی در مقیاس بزرگ (مزارع خورشیدی) را گزارش کرد که بالاترین رکورد و افزایش عظیم نسبت به دورههای قبل است. اما در سه ماهه اول سال ۲۰۲۴، چین بار دیگر مقادیر بیشتری از ظرفیت خورشیدی توزیعشده را نسبت به انرژی خورشیدی در مقیاس بزرگ نصب کرد.
ظرفیت نصب شده انرژی خورشیدی (فصلی – گیگاوات)

چین مزارع خورشیدی بزرگ بیشتری میسازد
برخی از ویژگیهای چرخش بالقوه چین به استقرار مزارع خورشیدی ارزش بررسی دارد. در هر دو سال ۲۰۲۲ و ۲۰۲۳، ظرفیت مزارع بزرگ خورشیدی چین در سه ماهه پایانی افزایش یافت، تا به طور بالقوه به ضربالاجلهای پایان سال و اهداف تعیینشده توسط دولتهای ملی و استانی برسد.
علاوه بر این، برخی از روندهای استانی قابل توجه هستند. به عنوان مثال، استان هبی از تابش خورشیدی خوبی برخوردار است، و مزیت نزدیکی به بازار عظیم مصرف انرژی پکن، هزینههای انتقال را محدود میکند. و یوننان، در جنوب غربی چین، نصب و راهاندازی مزارع بزرگ خورشیدی در پایان سال ۲۰۲۳ آغاز شد و تا سه ماهه اول ۲۰۲۴ ادامه یافت.
وضعیت استان شین جیانگ در این خصوص متعادل نیست. علیرغم داشتن پتانسیل خورشیدی خوب، درآمد سرانه متوسط و ۳۴ گیگاوات ظرفیت نصب شده در مقیاس بزرگ، تقریباً هیچ ظرفیت خورشیدی توزیعشدهای (شامل نصب روی پشتبام ساختمان) گزارش نشده است. الگوهای نصب تاسیسات خورشیدی شین جیانگ در کشوری که استقرار این تاسیسات روی پشتبام از طریق سیاستهای رسمی تشویق شده است، یک نقطه مبهم است.
قابل قبولترین توضیح برای این ناهنجاری از یک متخصص صنعت برق خورشیدی در چین عنوان شد. کارشناس مربوطه معتقد است «اگر در یک منطقه کم باران با طوفانهای گرد و غبار زندگی میکنید، کسی باید پانلهای خورشیدی را تمیز نگه دارد یا هر چند وقت یکبار آنها را پاک کند. بنابراین در منطقهای که چند خانوار در یک ساختمان و در جوار یکدیگر زیست میکنند طبیعی است که بحران منابع مشترک (crisis of common) به سرعت پدیدار گردد.»
در نهایت، استقرار کم حجم تاسیسات انرژی خورشیدی در مغولستان داخلی پیامدهای اقلیمی عمدهای دارد. این استان آفتابی و بادخیز از بهترین منابع انرژی تجدیدپذیر چین برخوردار است و علاوه بر آن یک منبع زغال سنگ نیز است. در سال ۲۰۲۳، مغولستان داخلی ۱٫۲۱ میلیارد تن زغال سنگ تولید کرد که ۹۴۵ میلیون تن آن به نیروگاههای زغال سنگ عرضه شد. این استان غنی از انرژیهای تجدیدپذیر بیش از ۲۵ درصد از تولید زغال سنگ چین را در سال گذشته تامین کرد. از آنجایی که زغال سنگ و تولید انرژی خورشیدی مغولستان داخلی برای تامین برق چین در رقابت هستند بنابراین این استان نقش بزرگی در شکل دادن به سیاستهای آب و هوایی چین ایفا خواهد کرد.
خیلی زود است که بگوییم آیا چین استقرار خورشیدی را به مدلی کارآمدتر تغییر میدهد: یعنی استقرار مزارع بزرگ انرژی خورشیدی در مناطق آفتابگیر شمالی. نشانههای دلگرمکننده شامل طرح ساخت بیش از ۲۲۵ «پایگاه انرژیهای تجدیدپذیر» در سراسر چین است که شامل ظرفیت کل باد و خورشیدی ۴۵۵ گیگاوات، همراه با خطوط انتقال مرتبط است. برخی از استانهای چین نیز پنلهای خورشیدی را در زمینهایی که از استخراج معادن تغییر کاربری دادهاند، نصب میکنند. این اقدامات سازنده هستند.
با این حال، دلایلی نیز برای تعدیل انتظارات وجود دارد. نرخ بهرهبرداری از خورشید در چین در سال ۲۰۲۳ کاهش یافت. این ممکن است به نوع و مناطق استقرار یا بدشانسی ناشی از آب و هوا نسبت داده شود، اما عوامل دیگری نیز محتمل است. با توجه به اینکه چین افزایش ناگهانی نصب تاسیسات خورشیدی را در ماههای منتهی به پایان سال نشان میدهد (برای دستیابی به اهداف تعیین شده توسط دولتهای محلی و استانی)، در صورت افزایش نیاز به تعمیر و نگهداری، عملکرد و پایداری درازمدت این تاسیسات میتواند کاهش یابد. در نهایت، صنعت انرژی خورشیدی در شانشی، مغولستان داخلی، و شنشی – برخی از آفتابگیرترین استانهای چین – با چالشهای اقتصادی مواجه است. این مناطق همچنین دارای زغال سنگ فراوانی هستند که بخشی از آن برای تولید فولاد به جای تولید برق استفاده میشود. با این حال، سوخت فسیلی قیمت برق را پایین نگه میدارد و انگیزهها برای انرژی خورشیدی را از بین میبرد.
نشانههایی از تغییر به سمت مزارع انرژی خورشیدی در مناطق مناسب در چین دیده میشود و این کشور پیشرفت قابلتوجهی نیز در نصب حجم عظیمی از ظرفیت خورشیدی داشته است، اما موانع ساختاری قدرتمندی برای پذیرش داخلی این فناوری در کانون توجه قرار گرفته است.
منبع: atlanticcouncil
تایملاین گذار سبز چین
سیر تحول چین از مصرفکننده سوختهای فسیلی به ابرقدرت بلامنازع انرژیهای پاک و پایدار
جایگاه مسلط چین در انرژیهای تجدیدپذیر جهان
- تکقطبی زنجیره تأمین: کنترل بیش از ۸۰٪ ظرفیت ساخت پنلهای خورشیدی، ۷۰٪ تولید باتریهای لیتیومی و ۶۰٪ بازار توربینهای بادی جهان.
- ظرفیت نصبشده تاریخی: ظرفیت خورشیدی و بادی چین از مجموع کل کشورهای جهان بیشتر است و برق تجدیدپذیر از سوخت فسیلی پیشی گرفته است.
- تغییر ماهیت صادرات: ۳ محصول سبز برتر چین (باتریهای لیتیومی، پنل خورشیدی و خودروهای برقی EV) جایگزین صادرات سنتی شدهاند.