
اما در همان مراسم، رهبران سراسر جهان به صورت دوجانبه با رئیس جمهور شی جین پینگ ملاقات کردند گویی که او میزبان این رویداد در چین است. وزن چین در اقتصاد جهانی نیز دو هفته قبل از زمانی که اولاف شولز، صدراعظم آلمان با یک هیئت تجاری به پکن پرواز کرد، به نمایش گذاشته شد.
تفاوت رفتار جهان با روسیه و چین نشان میدهد که «محور اقتدارگرایی» بین این دولتها سراب است. منافع متفاوت سایر کشورها در رابطه با مسکو و پکن نشان دهنده اولویت های متفاوت خود دو کشور نسبت به سایر نقاط جهان است.
اما آنها یک رقیب مشترک یعنی ایالات متحده دارند، بنابراین همچنین علاقهمند به مشارکت هستند، تا جایی که به توازن مزایای ایالات متحده در رقابتهای جهانی برای کسب قدرت کمک کند.
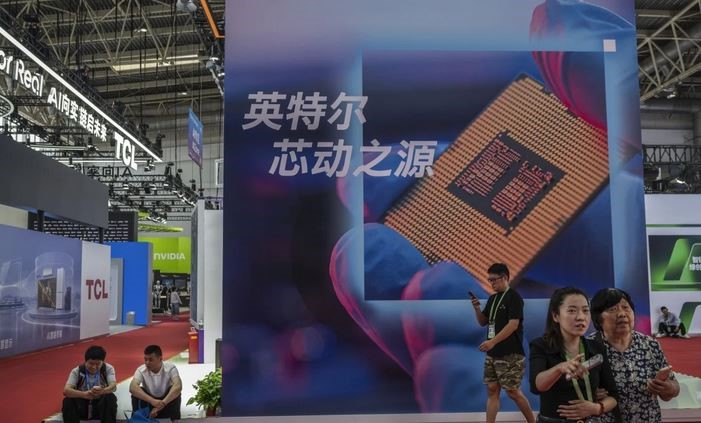
این مزیتهای ایالات متحده در هیچ کجا به اندازه فناوری نیست. شرکتهای آمریکایی هنوز هم قلههای اصلی زنجیرههای تامین فناوری کلیدی را در دست دارند، ویژگی که واشنگتن میتواند در برابر رقبای خود از آن استفاده کند و این کار را علیه روسیه در پاسخ به حمله مسکو به اوکراین انجام داد.
ایالات متحده در حال حاضر چین را با اهرم فشار خود در زنجیره تامین نیمه هادیها هدف قرار داده و این کار از طریق کنترلهای گسترده صادرات که نشان دهنده اولین حرکت در استراتژی ظاهری مهار فناوری است انجام میشود. اما ایالات متحده در حال حاضر در حال کشف اختلافات وابستگی متقابل تسلیحاتی در دنیایی است که فناوری کلیدی توسط سایر کشورها کنترل میشود.
بسیاری از دیگر بازیگران ملی کلیدی در زنجیره تامین نیمهرسانا، متحدان ایالات متحده هستند، اما به نظر میرسد که همه آماده پیروی از واشنگتن در تلاش برای متوقف کردن پیشرفت فناوری چین نیستند. هلند عدم تمایل خود را نسبت به تحریمهای آمریکا علیه کنترلهای صادراتی بر کشور شریک را اعلام کرد.
به نظر میرسد ژاپن و کره جنوبی از چرخشهای اخیر در سیاست ایالات متحده و تأثیر آنها بر اقتصادشان ناراحت هستند. حتی در تایوان که بیشترین ترس را از قدرت چین دارد، نگرانی در مورد پیامدهای تلاشهای ایالات متحده برای تغییر جهت زنجیره تامین نیمه هادی وجود دارد.
پیوندهای نیمه هادی تایوان با سرزمین اصلی چین، زنگ خطری برای بقیه شرق و جنوب شرق آسیا است. به همین ترتیب، نگرانی هلند در مورد اولویتها و روشهای ایالات متحده در نگرانیهای سایر نقاط اتحادیه اروپا منعکس شده است.
چرخش به سمت سیاست صنعتی «ساخت آمریکا» در پاسخ به چالش چین به عنوان پاسخی نامتناسب تلقی میشود که آینده اقتصادی اروپا را تضعیف میکند. تلاش برای هدایت تجارت جهانی به سمت جدایی از چین با منافع اروپا در تضاد است.
در حالی که اروپا درباره امتناع پکن از فاصله گرفتن از مسکو به دلیل تهاجم این کشور به اوکراین، خشمگین است، اما منطقی نیست که سیاست گذاران از مشارکت چین و روسیه در جهانی که توسط ژئوپلیتیک فناوری گسسته شده است بترسند.
این امر نشان دهنده این واقعیت است که مهم ترین شرکای فناوری چین نه در روسیه، بلکه در کشورهای متحد آمریکا هستند. برای عملی شدن انقلاب صنعتی چهارم، ژاپن و آلمان رهبران جهانی و در نتیجه شرکای انتخابی چین هستند.
شرکتهای آلمانی بازیگران کلیدی در توسعه اینترنت صنعتی و تولید هوشمند در چین بودهاند. همین منافع رهبران صنعت ژاپن را به ایجاد زنجیره های تامین جداگانه برای چین سوق میدهد تا از محدودیتهای کنترل صادرات ایالات متحده جلوگیری کنند.
روسیه اکنون فقط میتواند برای میکروالکترونیک، ارتباطات از راه دور ۵G و سایر فناوریهای کلیدی به چین روی آورد. وقتی صحبت از قوانین جهانی برای اداره فضای سایبری میشود، مسکو و پکن مواضع خود را به نفع متقابل هماهنگ کردهاند.
اما حوزهای که روسیه ارزش واقعی برای ارائه به چین دارد، در فناوریهای دفاعی و فضایی است. در اینجا، تخصص روسیه و دانش میراث دوران شوروی به پروژههای دولتی چین در هوانوردی، موشک و دفاع موشکی سود می رساند.
ظرفیت روسیه میتواند به چین کمک کند تا در پرتاب ماهواره با پیشروی ایالات متحده رقابت کند ولی در پیشرفتهترین زمینهها مانند سکوهای مافوق صوت و هواپیماهای بدون سرنشین، ماهیت همکاری چین و روسیه مبهم باقی میماند.
همه این همکاریها هرگز جایگزین آنچه چین از همکاری با اقتصادهای پیشرفته متحد ایالات متحده به دست میآورد نمیشود، اما به چین کمک میکند تا در حاشیه در فناوریهای حیاتی برای امنیت ملی، جنگ آینده و بهرهبرداری از فضا رقابت کند.
چین به دنبال هر مزیتی در برابر ایالات متحده است و همچنان میتواند به کشورهای متحد ایالات متحده برای همکاریهای فناوری نگاه کند زیرا هیچ جبهه گسترده ای در برابر چین وجود ندارد.
تا زمانی که واشنگتن تصمیم نگیرد بر دوستان و شرکای خود فشار بیاورد، درها تا حدی به روی چین باز میماند.
به همین دلیل، مشارکت نامحدود چین و روسیه نمیتواند وجود داشته باشد. اما یک شراکت استراتژیک وجود دارد زیرا چین نمیتواند به جای دیگری برای همکاری در زمینه فناوریهای نظامی یا شریکی برای مقابله مستقیم با نفوذ ایالات متحده مراجعه کند.
منبع: techchina
تایملاین جنگ تراشه
روایت جامع رقابت ژئوپلیتیک و فناورانه چین و آمریکا در صنعت نیمههادیها
وضعیت فعلی و چشمانداز نبرد تراشهها
- هدف آمریکا: کند کردن رشد فناوریهای نظامی و هوش مصنوعی چین از طریق ایجاد گلوگاههای سختافزاری.
- پاسخ چین: تزریق صدها میلیارد دلار بودجه دولتی برای خودکفایی، بومیسازی ابزارهای لیتوگرافی و دور زدن تحریمها.
- نتیجه نهایی: دوشاخهشدن بازار جهانی نیمههادیها به دو اکوسیستم کاملاً مجزا و مستقل آمریکایی و چینی.

دیدگاهها و نظرات تحلیلی 0
دیدگاههای شما پس از بررسی تیم اندیشکده چیننگار منتشر خواهد شد.
برای ارسال دیدگاه، وارد حساب کاربری خود شوید
جهت حفظ کیفیت گفتگوهای تحلیلی و تخصصی، ارسال دیدگاه منحصراً برای اعضای محترم اندیشکده چیننگار امکانپذیر است. ورود سریع و بیدرنگ با شماره همراه فراهم است.
هنوز دیدگاهی ثبت نشده است
شما نخستین فردی باشید که دیدگاه یا تحلیل خود را درباره این مطلب بیان میکند.