به گزارش solarquarter، نگرانیهایی درباره تسلط چین بر زنجیرههای تامین بخش انرژی تجدیدپذیر وجود دارد، اما تحلیلهای اخیر ریستاد انرژی نشان میدهد که این مساله نوعی اثر موجی هم داشته و سایر کشورها در واکنش به فشار رقابتی چین، سعی میکنند گذار انرژی خود را سرعت ببخشند.
سرمایهگذاری پکن در حوزه انرژی خورشیدی و بادی از مجموع کشورهای دیگر جهان پیشی گرفته و از ۱۵۰ میلیارد دلار در سال ۲۰۲۰ به حدود ۴۰۰ میلیارد در سال ۲۰۲۳ رسیده است. ولی با افزایش سرمایهگذاریها در سایر کشورها، انتظار میرود از اواخر امسال این فاصله رو به کاهش بگذارد؛ هرچند پیشبینی میشود که اروپا و آمریکا تا پایان دهه جاری هم نتوانند چین را پشت سر بگذارند.
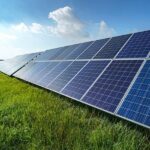
تسلط چین بر فناوری پاک عمدتا ناشی از ظرفیتهای عظیم تولید صنعتی در این کشور، بهویژه در زنجیره تامین محصولات خورشیدی و باتری است. چین حدود ۸۰ درصد زنجیره تامین پنلهای فتوولتائیک (PV) دنیا را در اختیار دارد و در سال گذشته ۹۰ درصد اجزا و قطعات سامانههای PV جهان را تولید کرد. انتظار میرود تا سال ۲۰۳۰ حجم این تولیدات ۱۵۰ درصد افزایش یابد. ولی ممکن است از سال ۲۰۲۷، سایر نقاط جهان (مخصوصا مناطقی مثل آمریکا) به خاطر سرمایهگذاریهای فزایندهشان، از چین در زمینه تولید پیشی بگیرند.
اروپا، آمریکا و هند مشغول توسعه ظرفیت تولید پنل خورشیدی خود هستند تا وابستگیشان به چین را کاهش دهند. با این وجود، هزینههای تولید آنها هنوز بسیار بیشتر از چین است (قیمت پنلهای خورشیدی چینی و آمریکا به ترتیب حدود ۱۰/۰ و ۳۰/۰ دلار بر وات). این تفاوت قیمت بر اقتصاد پروژه و سرعت گذار انرژی تاثیر میگذارد.
دولتهای زیادی تمایل دارند که با ایجاد یا توسعه این صنعت به شکل بومی، انعطافپذیری و تابآوری، اشتغال و نوآوری را در کشور خود افزایش دهند؛ اما بر سر دوراهی بزرگی قرار گرفتهاند: سرمایهگذاری برای تولید داخلی یا تکیه بر محصولات ارزانتر چینی بهمنظور دستیابی به اهداف زیستمحیطی، و برقراری تعادل بین این دو هدف برای کشورهایی با زیرساختهای محدود دشوارتر خواهد بود.
اتکای بیش از حد به یک تامینکننده با ریسکهایی همراه است چون همیشه احتمال تنشهای ژئوپلیتیک یا اختلال در زنجیره تامین وجود دارد.
یارانهها و حمایتهای دولتی نقش بسیار مهمی در این تحولات ایفا میکنند. آمریکا، هند و اتحادیه اروپا برای محافظت از مشاغل و صنایع داخلی، تعرفهها و محدودیتهایی را برای واردات محصولات چینی وضع کردهاند که این نوع اقدامات ممکن است سرعت گذار انرژی جهان را کاهش دهد.
منبع: solarquarter
تایملاین گذار سبز چین
سیر تحول چین از مصرفکننده سوختهای فسیلی به ابرقدرت بلامنازع انرژیهای پاک و پایدار
جایگاه مسلط چین در انرژیهای تجدیدپذیر جهان
- تکقطبی زنجیره تأمین: کنترل بیش از ۸۰٪ ظرفیت ساخت پنلهای خورشیدی، ۷۰٪ تولید باتریهای لیتیومی و ۶۰٪ بازار توربینهای بادی جهان.
- ظرفیت نصبشده تاریخی: ظرفیت خورشیدی و بادی چین از مجموع کل کشورهای جهان بیشتر است و برق تجدیدپذیر از سوخت فسیلی پیشی گرفته است.
- تغییر ماهیت صادرات: ۳ محصول سبز برتر چین (باتریهای لیتیومی، پنل خورشیدی و خودروهای برقی EV) جایگزین صادرات سنتی شدهاند.