
به گزارش ساوت چاینا مورنینگ پست، این پروژه ۲۰ میلیارد یوآنی (۸/۲ میلیارد دلاری) پس از تکمیل، بزرگترین مرکز ذخیره انرژی در نوع خود در جهان خواهد بود. قرار است از الکتریسیته برای فشردهسازی هوای داخل غارها استفاده شود و بعدا هنگام نیاز، این هوای فشرده ژنراتورها را بچرخاند و به اندازه مصرف بیش از ۶۰۰ هزار خانوار برق تولید کند.
این طرح بلندپروازانه تنها نمونهای از رونق بخش ذخیرهسازی انرژی در چین است. شبکه برق چین برای استفاده بهتر از زیرساخت عظیم انرژیهای تجدیدپذیر و ارتقای امنیت انرژی به طرحهایی از این دست نیاز دارد. شرکتها و دولتهای محلی هم این حوزه را فرصت تریلیون یوآنی بعدی ناشی از تلاش دولت برای گذار به انرژی پاک میدانند و با شتاب فراوان به سویش هجوم آوردهاند. ولی واقعیت این است که بخش ذخیره انرژی با ظرفیت مازاد و عدم بهرهبرداری کامل از امکانات موجود درگیر است و سیاستهای دولت و نواقص شبکه برق هم به مشکلات دامن میزند .
به قول یکی از اعضای صلح سبز در پکن، سامانههای ذخیره انرژی که هم اکنون ساخته میشوند با نیازها تناسب ندارند.
بازاری پررونق
پروژه غارهای شاندونگ نمونهای از «نوع جدید» (new type) ذخیرهسازی انرژی است که به هر روشی غیر از روش تلمبه ذخیرهای (مانند استفاده از باتریها، هوای فشرده، چرخلنگر و ذخیره انرژی حرارتی) اطلاق میشود. استقبال از این بخش رو به افزایش است، به طوری که مجموع ظرفیت ذخیره نوع جدید از پایان سال ۲۰۲۰ (زمان اعلام اهداف پکن در مورد رسیدن به وضعیت کربنخنثی) تا نیمه اول امسال بیش از ۱۵ برابر افزایش یافته و به ۴/۴۴ گیگاوات رسیده، و حجم سرمایهگذاریها از ابتدای سال ۲۰۲۱ تا کنون بیش از ۱۰۰ میلیارد یوآن بوده است.

علاوه بر دولتهای محلی و شرکتهای دولتی، بخش خصوصی هم نگاه ویژهای به این حوزه پررونق دارد.
مثلا تسلا احداث یک کارخانه تولید مگاپک (باتری یونلیتیمی به اندازه یک کانتینر حمل و نقل) را در چین آغاز کرده است.
انتظار میرود تا سال ۲۰۳۰ ظرفیت ذخیرهسازی نوع جدید چین با رشد سالانه تقریبا ۴۰ درصدی به ۹/۳۱۳ گیگاوات برسد.

با توجه به ناپایداری و دائمی نبودن تولید انرژیهای خورشیدی و بادی، چین برای رسیدن به هدف گذار انرژی چارهای جز توسعه ظرفیت ذخیرهسازی ندارد.
چالشهای پیش رو
بازار ذخیره انرژی چین در حال حاضر عمدتا شامل ذخیرهسازی بزرگمقیاس (یعنی سامانههای با ظرفیت بالا و متصل به شبکه برق دولتی) است.
در سال ۲۰۲۳ ظرفیت ذخیره انرژی نوع جدید این کشور ۸/۲۵ گیگاوات افزایش یافت که ۹۴ درصد آن بزرگمقیاس و ۶ درصد باقیمانده هم اکثرا از نوع ذخیرهسازی تجاری و صنعتی بود، یعنی تاسیساتی با مقیاس کوچکتر که شرکتها با استفاده از آنها میتوانند انرژی را در ساعاتی که قیمتها پایین است ذخیره نموده و در ساعات بالا رفتن قیمت مورد استفاده قرار دهند.
دلیل رشد شدید ذخیرهسازی بزرگمقیاس، سیاستهای دولتی بوده است. طبق دستوری که اکثر دولتهای استانی در سال ۲۰۲۲ صادر کردند، پروژههای بزرگمقیاس جدید تولید انرژی تجدیدپذیر ملزم هستند که واحد ذخیره انرژی هم داشته باشند.
میزان ظرفیت ذخیرهسازی لازم برای نیروگاههای خورشیدی ۱۰ تا ۳۰ درصد و برای نیروگاههای بادی ۱۰ تا ۲۰ درصد ظرفیت تولید نصب شده است (درصدهای بالاتر در استانهایی اعمال میشود که سهم تولید انرژی تجدیدپذیر در آنها بیشتر است).
اما به گفته تحلیلگران، این دستورات منجر به مازاد ظرفیت ذخیرهسازی و عدم استفاده کامل از این ظرفیتها شده و سوددهی شرکتها را نیز با مشکل روبرو ساخته است.
بر اساس گزارش شورای برق چین، در سال گذشته سامانههای ذخیره انرژی نیروگاههای تجدیدپذیر به طور میانگین تنها ۱۸/۲ ساعت در روز مشغول کار بودهاند، در حالی که این عدد برای سامانههای ذخیرهسازی صنعتی و تجاری از ۱۴ ساعت در روز هم فراتر رفته است.
این نوع سیاستگذاری همگانی و غیرمنعطف باعث کاهش سوددهی پروژههای انرژی تجدیدپذیر هم شده و هزینههای اولیه پروژههای خورشیدی و بادی را به ترتیب تا ۱۰ و ۲۰ درصد افزایش داده است.
در نتیجه بسیاری از شرکتها ارزانترین و بیکیفیتترین سامانههای ذخیرهسازی را انتخاب کرده و سپس بلااستفاده میگذارند تا هزینههای خرید و نگهداری آنها را به حداقل برسانند. این شرکتها هزینه تجهیزات ذخیرهسازی را جزء هزینههای تلف شده میدانند.
مشوقها و سیاستهای دولتی که منجر به توسعه بیش از حد این بخش و پیشی گرفتن عرضه از تقاضا شد، مشکلاتی ایجاد کرده است. قیمتها کاهش و رقابت افزایش یافته و مسیر روشنی برای رسیدن به سوددهی وجود ندارد.
سامانههای ذخیرهسازی بزرگمقیاس شدیدا به یارانههای دولتی متکی هستند و این یارانهها در بلندمدت پایدار نخواهد بود.
مدلهای کسبوکار برای ذخیرهسازی در سطح تجاری و صنعتی سادهتر هستند، چون نوسانات قیمت برق هزینه سامانههای ذخیره را جبران میکند. ولی در مورد مراکز بزرگمقیاس، محدودیتهای تجارت بین استانی برق و عدم انعطاف قیمتها در بازار برق مانع از سودآوری میشود.
کارشناسان معتقدند که برای ایجاد انگیزه در فعالان این حوزه باید از مکانیسمهای بازار (مانند بازار نقدی) کمک گرفت و دولت باید اصلاحات بیشتری در بازار برق انجام دهد، مثلا امکان تجارت بین استانی را فراهم ساخته و مدلهای قیمتگذاری پویاتری ارائه نماید.
از طرف دیگر دولت باید با در نظر گرفتن نیازهای واقعی شبکه و بازار، اجازه ندهد که مساله مازاد ظرفیت بیش از این تشدید شود.
نقش نوآوری
نوآوری در مدلهای کسبوکار به شرکتها فرصت میدهد تا منابع درآمد جدیدی بیابند.
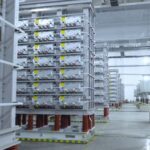
نوآوریهای فناورانه هم کاملا ضروریست. به گزارش اداره ملی انرژی چین، در انتهای ماه ژوئن ۹۷ درصد ظرفیت ذخیرهسازی نوع جدید عملیاتی در چین مربوط به باتریهای یونلیتیم بوده که برخی مشکلات فنی (مانند خطر آتشسوزی) دارند و گزینه ایدهآلی برای ذخیره طولانیمدت انرژی نیستند.
پکن سعی کرده با سیاستگذاری مناسب، توسعه و تجاریسازی فناوریهای جایگزین را تشویق کند.

اولین ایستگاه ذخیره انرژی بزرگمقیاس با باتریهای نمک سدیم در چین، ماه مه امسال در نانینگ (منطقه خودمختار گوانگشی) راهاندازی شد
در ماه مه سال جاری شرکت دولتی شبکه برق جنوب چین (China Southern Power Grid) اولین ایستگاه ذخیرهسازی بزرگمقیاس با باتریهای نمک سدیم این کشور را در منطقه خودمختار گوانگشی راهاندازی نمود.
در ماه ژوئیه هم شرکت نوپای لوکواس انرژی (Luquos Energy) از نمونه آزمایشی سامانه ذخیره انرژی با باتری جریان گوگردی خود رونمایی کرد.
باتریهای جریان پمپهایی برای به گردش درآوردن مایعات ذخیرهکننده انرژی دارند و نسبت به باتریهای معمولی مقیاسپذیرتر هستند. فناوری شرکت لوکواس اشتعالناپذیر و قیمت آن یک بیستم انواع قبلی باتریهای جریان است که از عنصر نادر وانادیوم استفاده میکنند.
اینها تنها بخشی از فناوریهایی هستند که ممکن است آینده بازار ذخیره انرژی را بسازند. هر کدام از این فناوریها مشکلات خاص خود را دارند، ولی خیلی بهتر از لیتیوم هستند.
چشمانداز این صنعت در سالهای پیش رو بسیار جالبتر و رقابتیتر خواهد شد.
منبع: scmp
تایملاین گذار سبز چین
سیر تحول چین از مصرفکننده سوختهای فسیلی به ابرقدرت بلامنازع انرژیهای پاک و پایدار
جایگاه مسلط چین در انرژیهای تجدیدپذیر جهان
- تکقطبی زنجیره تأمین: کنترل بیش از ۸۰٪ ظرفیت ساخت پنلهای خورشیدی، ۷۰٪ تولید باتریهای لیتیومی و ۶۰٪ بازار توربینهای بادی جهان.
- ظرفیت نصبشده تاریخی: ظرفیت خورشیدی و بادی چین از مجموع کل کشورهای جهان بیشتر است و برق تجدیدپذیر از سوخت فسیلی پیشی گرفته است.
- تغییر ماهیت صادرات: ۳ محصول سبز برتر چین (باتریهای لیتیومی، پنل خورشیدی و خودروهای برقی EV) جایگزین صادرات سنتی شدهاند.

دیدگاهها و نظرات تحلیلی 2
دیدگاههای شما پس از بررسی تیم اندیشکده چیننگار منتشر خواهد شد.
برای ارسال دیدگاه، وارد حساب کاربری خود شوید
جهت حفظ کیفیت گفتگوهای تحلیلی و تخصصی، ارسال دیدگاه منحصراً برای اعضای محترم اندیشکده چیننگار امکانپذیر است. ورود سریع و بیدرنگ با شماره همراه فراهم است.
نظرات ارسال شده (2)
m2inb0
i91vv9